



-
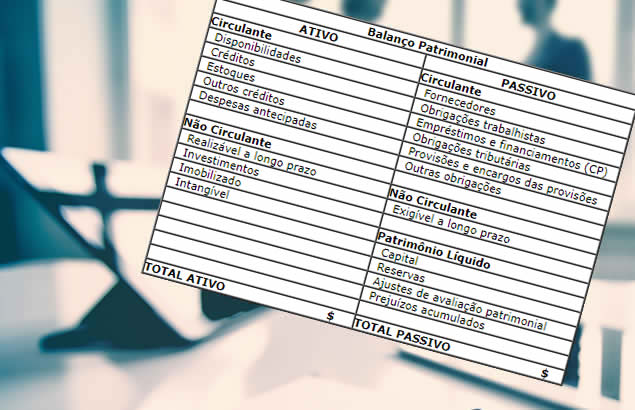
O Balanço Patrimonial (BP) é a principal demonstração financeira existente. Conheça sua estrutura.
-
Na seção de dúvidas, respondemos as perguntas mais frequentes dos usuários sobre contabilidade.
-
Saiba mais sobre a profissão de contador. Entenda também a diferença entre contador e técnico contábil.
Seja bem-vindo ao Só Contabilidade!
...você está acessando o mais novo portal sobre contabilidade do Brasil! Aqui você encontrará inúmeras páginas com conteúdos, glossário, exercícios, curiosidades, cálculos e jogos on-line, biografias e muito mais..
Selecionamos alguns programas contábeis na Internet para você fazer o download. Confira quais são.
Quer testar seus conhecimentos contábeis? Temos diversos jogos para você praticar o conteúdo.
Pratique o conteúdo de contabilidade com uma série de exercícios divididos em categorias.
Aprenda contabilidade com o nosso material didático, que explica desde os conceitos básicos.
Conheça a história de alguns autores que colaboraram para o desenvolvimento da contabilidade.
Calcule seu FGTS acumulado, INSS, salário líquido e décimo terceiro salário proporcional.


